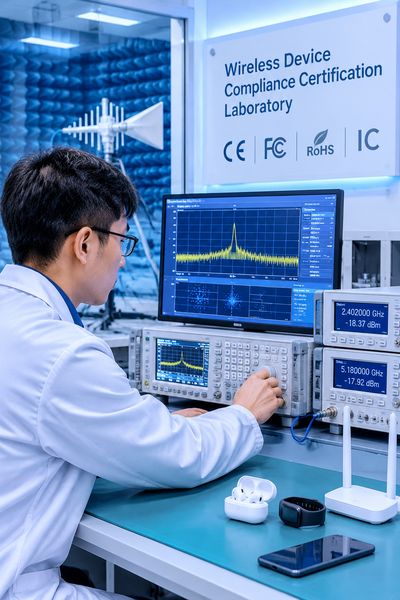
智能硬件市场正在告别单纯比拼参数的阶段,厂商竞争的焦点已转向场景体验、端侧智能与生态协同。近期的智能设备行业动态显示,手机、可穿戴设备、家居终端和车载系统之间的边界持续变淡。消费者关心的不再只是芯片性能提升多少啊?
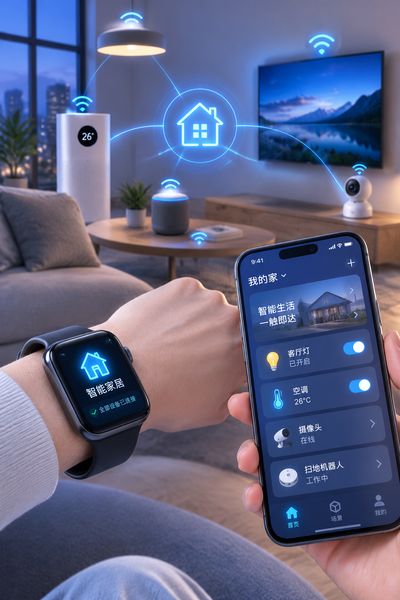
设备能否理解指令、共享数据。并在很重要时刻少一步操作。以智能手表为例的,连续健康监测、异常提醒和手机端报告整合,比增加几个运动模式更容易形成长期使用黏性吧?端侧人工智能成为产品升级的重要变量。过去的,大模型能力主要依赖云端,响应延迟、网络稳定性和隐私风险限制了实际体验。如今,主流芯片厂商持续增强神经网络处理单元的,有些手机已经能够离线完成通话摘要、图片检索和实时翻译。观察近期智能设备行业动态可以看到,厂商发布会对算力数字的强调有所减少。对功耗、响应速度和本地数据处理的说明明显增多。
变化很务实,用户未必理解模型参数,却能立刻感受到设备是否发热、续航是否缩水呢?智能家居也在经历一轮“去孤岛化”了。
Matter等连接标准逐步落地后,不同品牌设备之间的配网与控制门槛有所下降,真实体验仍路由环境、协议兼容和应用设计了。有用户家中安装了智能门锁、灯具和窗帘,设备都能联网,却需要三个应用分别管理,所谓智能反而增加了负担。从智能设备行业动态来看。头部企业正把资源投入统一入口、家庭中枢和自动化规则。真正有价值的场景一般很具体,门锁识别家人回家后自动开灯,但不是让用户每天对音箱重复固定口令。健康设备的商业空间持续扩大,监管与数据责任也同步加重。智能戒指、动态血糖仪和家用心电设备逐渐进入大众消费渠道的,产品宣传开始触及疾病预警和辅助诊断,这要求企业拿出更扎实的临床验证。
近期智能设备行业动态中。医疗级功能与普通健康管理功能的界限成为讨论重点。个人判断是健康硬件下一阶段不会只靠传感器数量取胜,算法稳定性、误报率以及医院是否认可数据呢?
才是决定产品能否进入专业场景的门槛。供应链和盈利模式同样影响市场走向了。成熟品类价格承压,企业一边控制物料成本,一边尝试订阅服务、增值功能和以旧换新的。智能设备行业动态表明的。中小品牌若缺少系统能力。
仅靠低价硬件很难维持售后与更新;
头部厂商则可能借助账户体系、云服务和跨设备协作扩大优势。生态封闭也会损害用户选择权了。两三年,能否提供稳定更新、明确隐私边界和可持续服务,将比一次发布会上的新奇功能更能检验企业成色。